Звіти
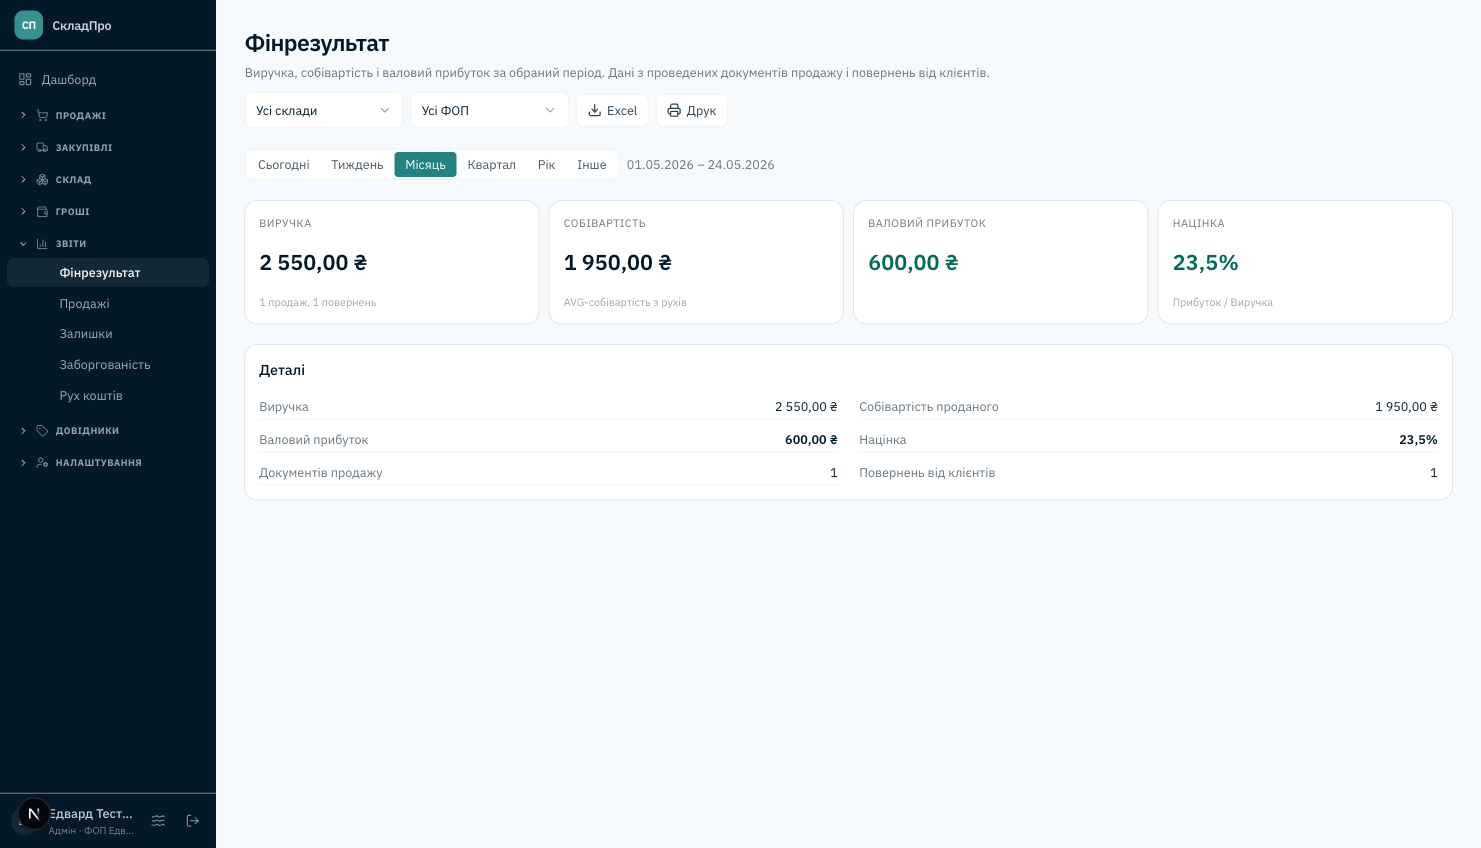
Звіт «Фінрезультат» (прибуток і збитки)
Скільки заробили за період. Виручка, собівартість, прибуток, маржа.
4 хв читання
Найголовніший звіт. Відповідає на запитання: «Скільки я заробив за період?». Не «скільки прийшло в касу» (це інше — рух коштів), а саме заробіток після врахування собівартості товарів.
Формула
Валовий прибуток = Виручка − Собівартість.
Маржа = (Виручка − Собівартість) / Виручка × 100% — яка частка виручки лишається вам після собівартості.
Виручка — це сума продажів без ПДВ (якщо ви платник). Собівартість — це сума середньої собівартості кожної проданої одиниці на момент проведення продажу.
Що показано
- Виручка (без ПДВ, ПДВ, разом) — три цифри, щоб одразу бачити структуру.
- Собівартість — сума з усіх рухів-списань за період.
- Валовий прибуток і маржа %.
- Кількість продажів і повернень.
- Помісячна розбивка — таблиця по місяцях у вибраному періоді.
Фільтри
- Період — пресет або кастом.
- Склад — обмежити одним складом. Без вибору — всі.
- ФОП — якщо ввімкнено «Кілька ФОП», можна показати фінрезультат лише по одному ФОП.
Як читати
- Виручка зростає, прибуток ні? Значить, собівартість зростає швидше за ціни. Або ви продаєте з меншою маржею. Подивіться звіт «Продажі» — можливо, виросли продажі менш прибуткових товарів.
- Прибуток від'ємний? Кілька причин: собівартість завищена (помилка при імпорті початкових залишків — поставили 0), або ви реально продаєте дешевше за собівартість (розпродаж). Перевірте окремі рядки в журналі рухів.
Цей звіт не враховує операційні витрати (зарплата, оренда, реклама). Це валовий прибуток на товарі. Чистий прибуток = валовий мінус усі витрати — рахуйте окремо в Excel або в бухгалтерській програмі.
Часті питання
Чому у звіті виручка від'ємна, але я нічого не повертав?▾
Скоріше за все, у вас в періоді є сторно (скасування) — вони зменшують виручку. Подивіться у списку продажів, чи є серед скасованих ті, що датовані цим періодом.
Чому собівартість більша за виручку?▾
Або ви насправді продали дешевше за собівартість (розпродаж, помилка ціни). Або при імпорті «Початкових залишків» поставили завищені собівартості. Перевірте історію рухів конкретного товару.
Далі →
Звіт «Залишки»
Зріз поточного складу: товар × склад × кількість × сер. собівартість × вартість.